فروشگاه اینترنتی شما سفارش میگیرد، درگاه پرداخت فعال است و فروش هم رو به رشد است؛ اما آیا میتوانید توضیح دهید چرا مبلغ فروش سایت، واریزی بانک و درآمد ثبتشده در حسابداری با هم فرق دارند؟ همین اختلاف ظاهراً ساده، اگر بدون سند بماند، میتواند هنگام رسیدگی مالیاتی دردسرساز شود.
برای مدیریت مالیات لازم نیست صاحب کسبوکار متخصص قوانین باشد؛ اما باید بدانند که تکالیف مالیاتی فروشگاه اینترنتی چه هستند، چه مدارکی را نگه دارند و چه کارهایی را نباید به پایان سال موکول کنند. این راهنما برای صاحبان فروشگاههای اینترنتی و کسبوکارهای در حال رشد داخل ایران نوشته شده است.
آیا فروشگاه اینترنتی مشمول مالیات است؟
اصل بر این است که درآمد فعالیت اقتصادی، با رعایت معافیتها و مقررات مربوط، مشمول مالیات است. فروش از طریق سایت، شبکه اجتماعی یا بازارگاه اینترنتی، بهخودیخود معافیت ایجاد نمیکند. ثبتنکردن شرکت هم درآمد شخص حقیقی را از مقررات مالیات بر درآمد مشاغل خارج نمیکند. مبنای این تفکیک، مواد ۹۳ و ۱۰۵ قانون مالیاتهای مستقیم است.
در موضوع تکالیف مالیاتی فروشگاه اینترنتی صاحب کسبوکار باید وضعیت پرونده مالیاتی، ثبت درآمد و هزینه، اظهارنامه عملکرد و شمول ارزش افزوده و صورتحساب الکترونیکی را مشخص کند. استخدام کارکنان نیز تکالیف مربوط به مالیات حقوق را اضافه میکند. اجرای همه این موارد برای تمام کسبوکارها یکسان نیست.
۱. ابتدا مشخص کنید فروشنده قانونی چه کسی است
پیش از تنظیم اظهارنامه یا اتصال نرمافزار، به این سؤال پاسخ دهید: فروشگاه به نام شخص حقیقی فعالیت میکند یا شرکت؟
اگر فعالیت متعلق به شرکت است، قراردادهای فروش، صورتحسابها، درگاه و حساب دریافت وجوه باید با همین ساختار هماهنگ باشند. دریافت پول فروش شرکت در حساب شخصی مدیرعامل، تطبیق اسناد را پیچیده میکند.
اگر کسبوکار متعلق به شخص حقیقی است، داشتن نام تجاری یا سایت حرفهای بهتنهایی آن را به شخص حقوقی تبدیل نمیکند.
برای بررسی اولیه، یک برگه مشخصات بسازید: نام صاحب فعالیت، شناسه یا کد ملی، نوع فعالیت واقعی، نشانی، تاریخ شروع، کانالهای فروش و حسابهای دریافت وجه. این برگه کمک میکند اختلاف اطلاعات قبل از تبدیلشدن به مشکل شناسایی شود.
۲. پرونده مالیاتی و مسیر دریافت پول را مرتب کنید
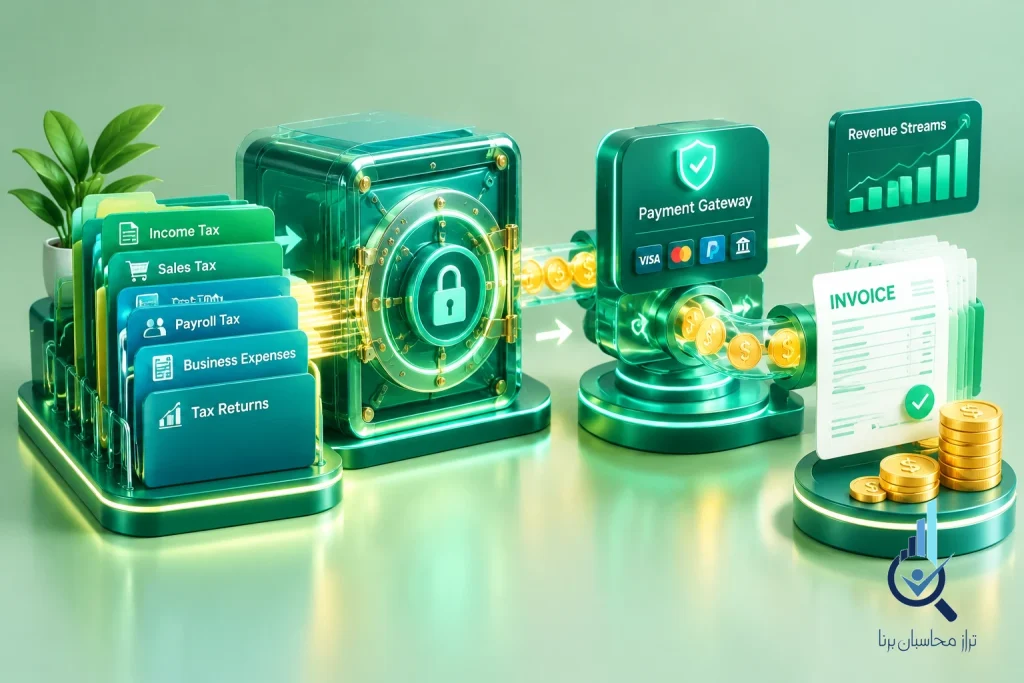
برای تکالیف مالیاتی فروشگاه اینترنتی از طریق درگاه خدمات الکترونیکی سازمان امور مالیاتی به نشانیmy.tax.gov.ir وضعیت ثبتنام و پرونده خود را بررسی کنید. اطلاعات هویتی، نشانی، نوع فعالیت و ابزارهای پرداخت باید با واقعیت کسبوکار تطابق داشته باشند.
ثبتنام را به زمان سوددهی موکول نکنید. همچنین فعالشدن درگاه پرداخت را معادل انجام تمام برای مشخصکردن تکالیف مالیاتی فروشگاه اینترنتی ندانید؛ ثبتنام، گزارشدهی و پرداخت مالیات مراحل متفاوتی هستند.
برای کنترل داخلی، پیشنهاد میشود:
- فهرست تمام درگاهها و حسابهای دریافت پول مشتریان را تهیه کنید.
- دریافتهای فروش را از وام، آورده مالک و انتقال بین حسابهای خودتان جدا ثبت کنید.
- برای دریافتهایی که فروش نیستند، سند توضیحدهنده نگه دارید.
- برای تسویههای بازارگاهها و شرکتهای پرداخت، گزارش قابل تطبیق با سفارشها دریافت کنید.
موضوع حسابها و ابزارهای پرداخت در قانون پایانههای فروشگاهی و سامانه مؤدیان تنظیم شده است. نتیجه عملی برای مدیر کسبوکار این است که مسیر دریافت هر مبلغ باید قابل توضیح باشد.
۳. فروش، واریزی بانک و سود را یکی نگیرید
این سه عدد الزاماً برابر نیستند:
| عنوان | چه چیزی را نشان میدهد؟ |
| فروش | مبلغ معاملات فروش، با لحاظ اصلاحات و برگشتها |
| واریزی بانک | وجوهی که واقعاً وارد حساب شدهاند؛ ممکن است مربوط به فروش دوره قبل یا دریافت غیرعملیاتی باشند |
| سود | نتیجه درآمدها و هزینههای مرتبط؛ سود حسابداری نیز لزوماً با درآمد مشمول مالیات برابر نیست |
مثال فرضی: فروشگاهی کالای خودش را از طریق یک بازارگاه میفروشد. مبلغ فروش قطعی پس از برگشتها، قبل از کسر کارمزد، ۵۰۰ میلیون تومان است. بازارگاه ۴۰ میلیون تومان کارمزد کم میکند و ۴۶۰ میلیون تومان میپردازد. در این مثال، برای سادهسازی، ارزش افزوده و سایر کسورات در نظر گرفته نشدهاند.
ثبت ۴۶۰ میلیون تومان بهعنوان کل فروش، تصویر کامل معامله را نشان نمیدهد. باید فروش، کارمزد و تسویه جداگانه ثبت و به هم متصل شوند. اگر خود کسبوکار صرفاً واسطه فروش دیگران باشد، تحلیل متفاوت است و قرارداد و نقش واقعی آن تعیینکننده خواهد بود.
پیشنهاد عملی: هر ماه گزارشی تهیه کنید که از فروش سفارشها شروع شود و با نمایش مرجوعیها، کارمزد، مطالبات و زمان تسویه، به واریزی بانک برسد.
۴. مدارک هزینهها را همزمان با پرداخت جمعآوری کنید
ثبت یک مبلغ در نرمافزار، بهتنهایی اثبات نمیکند که آن هزینه از نظر مالیاتی قابل قبول است. شرایط پذیرش هزینهها در مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم مطرح شده است.
برای برای مشخصکردن تکالیف مالیاتی فروشگاه اینترنتی، یک پرونده ماهانه برای این موارد بسازید:
- خرید کالا و هزینههای مرتبط با موجودی؛
- تبلیغات و تولید محتوا؛
- ارسال، بستهبندی و انبارداری؛
- میزبانی سایت، نرمافزار و پشتیبانی؛
- حقوق و مزایای کارکنان؛
- کارمزد بازارگاه و خدمات پرداخت.
برای هر پرداخت، حسب مورد قرارداد، صورتحساب، رسید بانکی و مدرک انجام خدمت را کنار هم بگذارید. برای تبلیغات، گزارش اجرای کمپین یا مستند انتشار هم مفید است.
اشتباه رایج: خرید کالا را بدون توجه به موجودی پایان دوره، یکسره هزینه فروش همان دوره فرض میکنند. درحالیکه کالای فروشنرفته باید در محاسبات موجودی و بهای تمامشده بهدرستی دیده شود.
وضعیت نگهداری دفاتر و اسناد، و در صورت شمول، تکلیف دفاتر تجاری الکترونیکی را نیز مشخص کنید؛ داشتن فایل اکسل جای بررسی این تکالیف را نمیگیرد.
۵. در تکالیف مالیاتی فروشگاه اینترنتی وضعیت سامانه مؤدیان و صورتحساب الکترونیکی را تعیین کنید
فاکتور PDF سایت، پیام تأیید سفارش و رسید پرداخت، مفاهیم یکسانی ندارند. صورتحساب الکترونیکی مالیاتی تابع مشخصات و ترتیبات تعیینشده سازمان امور مالیاتی است. وجود فاکتور در پنل فروشگاه، بهتنهایی اثبات ارسال موفق صورتحساب به سامانه مؤدیان نیست.
برای کسبوکارتان این موارد را مشخص کنید:
- ۱. آیا در دوره موردنظر مکلف به صدور صورتحساب الکترونیکی هستید؟
- ۲. آیا تسهیل یا استثنای معتبر و قابل اعمالی وجود دارد؟
- مشتری مصرفکننده نهایی است یا فعال اقتصادی؟
- چه نوع صورتحساب و اطلاعات خریدار لازم است؟
- چه کسی خطاهای ارسال، صورتحسابهای اصلاحی و برگشت از فروش را کنترل میکند؟
حکم پذیرش رسید درگاه یا کارتخوان بهجای صورتحساب، باید با شرایط و دوره اعتبار مقررات مربوط تطبیق داده شود؛ آن را به همه فروشگاهها و همه معاملات تعمیم ندهید.
اگر درباره شمول سامانه مؤدیان یا تفاوت صورتحسابهای فروش خود ابهام دارید، میتوانید از مشاوره اولیه رایگان مؤسسه خدمات مالی تراز محاسبان برنا استفاده کنید. برای بررسی اولیه، نوع فعالیت، شخصیت حقیقی یا حقوقی و نمونه صورتحسابهای خود را آماده داشته باشید.
۶. مالیات بر ارزش افزوده را جدا از مالیات عملکرد بررسی کنید
مالیات عملکرد با درآمد مشمول مالیات ارتباط دارد؛ ارزش افزوده سازوکار جداگانهای برای عرضه کالا و خدمات مشمول و اعتبار خرید دارد. بنابراین زیاندهبودن کسبوکار، بهتنهایی پاسخ تکلیف ارزش افزوده را مشخص نمیکند.
برای تعیین وضعیت، باید نوع کالا یا خدمت، معافیتهای قانونی و مقررات شمول بررسی شود. صرف اینترنتیبودن فروشگاه، نه معافیت ایجاد میکند و نه مجوز دریافت ارزش افزوده از مشتری است. مواد ۸ و ۹ قانون مالیات بر ارزش افزوده در موضوع اعتبار خرید و معافیتها اهمیت دارند.
یک جدول کالا و خدمت تهیه کنید و کنار هر ردیف، وضعیت مالیاتی و مستند آن را بنویسید. اگر فروشگاه هم کالای معاف و هم مشمول دارد، تنظیم یک نرخ یکسان برای همه اقلام میتواند اشتباه باشد.
برای فروش اقساطی: تأخیر دریافت پول را بهتنهایی دلیل تأخیر پرداخت ارزش افزوده ندانید. استفاده از ترتیبات معاملات غیرنقدی تابع ثبت اطلاعات و شرایط ماده ۴ قانون مالیات بر ارزش افزوده است.
۷. اظهارنامه و تقویم مالیاتی را از ابتدای کار مدیریت کنید
| تکلیف | موعد پایه قانونی یا روش پیگیری |
| اظهارنامه عملکرد صاحبان مشاغل | طبق ماده ۱۰۰، تا پایان خرداد سال بعد؛ تمدید معتبر همان سال باید جداگانه بررسی شود |
| اظهارنامه عملکرد اشخاص حقوقی | طبق ماده ۱۱۰، حداکثر چهار ماه پس از پایان سال مالی |
| پرداخت ارزش افزوده مشمولان | طبق ماده ۴،مالیات بر ارزش افزوده تا پایان ماه پس از پایان دوره مالیاتی؛ مقررات و تمدیدهای مربوط نیز بررسی شود |
| فهرست و پرداخت مالیات حقوق | در حالت عمومی تا پایان ماه بعد، با توجه به ماده ۸۶ |
| صورتحساب و دفاتر الکترونیکی | طبق ضوابط و مهلتهای جاری مربوط به وضعیت مؤدی |
تبصره ماده ۱۰۰ برای همه کسبوکارها نیست. امکان استفاده از مالیات مقطوع مربوط به صاحبان مشاغل واجد شرایط است و باید با دستورالعمل عملکرد همان سال تطبیق داده شود؛ شرکت نمیتواند صرفاً به دلیل کوچک یا نوپابودن از آن استفاده کند.
در زمینه معاملات فصلی نیز برای مشخصکردن تکالیف مالیاتی فروشگاه اینترنتی دوبارهکاری نکنید: مطابق ماده ۷ قانون پایانههای فروشگاهی، صورتحساب ثبتشده در سامانه مؤدیان بهمنزله ثبت در فهرست معاملات ماده ۱۶۹ است و فروشنده و خریدار تکلیف اضافه در این مورد نخواهند داشت.
۸. نوپابودن را معادل معافیت ندانید
در بحث تکالیف مالیاتی فروشگاه اینترنتی عبارتهای «استارتاپ»، «کسبوکار آنلاین» یا «شرکت تازهتأسیس» بهتنهایی مستند معافیت مالیاتی نیستند. هر مزیت باید مبنای قانونی مشخص، شرایط احراز و دامنه روشن داشته باشد.
اگر کسی پیشنهاد معافیت میدهد، این چهار سؤال را بپرسید:
- مستند قانونی آن چیست؟
- شامل کدام درآمد و کدام دوره میشود؟
- چه مجوز یا تأییدیهای لازم دارد؟
- برای حفظ آن، چه تکالیفی باید انجام شود؟
همچنین کمبود نقدینگی را با زیان اشتباه نگیرید. خرید موجودی یا تجهیزات میتواند حساب بانکی را خالی کند، بدون اینکه تمام پرداخت انجامشده هزینه قابل کسر همان دوره باشد.
چکلیست اجرایی برای همین هفته
این فهرست یک پیشنهاد مدیریتی برای ساماندهی تکالیف مالیاتی فروشگاه اینترنتی است:
☐ صاحب قانونی فعالیت و پرونده مرتبط مشخص است.
☐ همه مسیرهای دریافت پول شناسایی شدهاند.
☐ گزارش فروش، برگشتها و تسویه بانک قابل تطبیق است.
☐ اسناد خرید و هزینهها در پوشههای ماهانه نگهداری میشود.
☐ وضعیت شمول ارزش افزوده و صورتحساب الکترونیکی مشخص شده است.
☐ تکلیف دفاتر و گزارشهای دورهای بررسی شده است.
☐ برای هر سررسید، یک مسئول و یک کنترلکننده تعیین شده است.
☐ ابلاغهای مالیاتی بهصورت منظم بررسی میشوند.
پرسشهای متداول
اگر شرکت ثبت نکرده باشم، مالیات ندارم؟
خیر. درآمد شغلی شخص حقیقی نیز در چارچوب مقررات مالیاتی بررسی میشود.
اگر مشتری کارتبهکارت کند، فروش از مالیات خارج میشود؟
خیر. تغییر روش دریافت پول، ماهیت درآمد حاصل از فروش را تغییر نمیدهد. تمام دریافتهای مشتریان را با سفارش مربوط تطبیق دهید.
اگر هنوز سود نکردهام، میتوانم کارهای مالیاتی را عقب بیندازم؟
زیان یا نبود سود، به معنی حذف خودکار تکالیف ثبتنام، نگهداری اسناد و گزارشدهی نیست. وضعیت هر تکلیف باید مستقل بررسی شود.
دریافت اینماد یعنی همه کارهای مالیاتی انجام شده است؟
چنین نتیجهای نگیرید. پرونده، اظهارنامه، صورتحساب و تکالیف دورهای را مستقل از وضعیت مجوز فروشگاه کنترل کنید.
برای مشخصکردن تکالیف مالیاتی فروشگاه اینترنتی خود از کجا شروع کنید؟
برای مشخصکردن تکالیف مالیاتی فروشگاه اینترنتی ابتدا یک پوشه شامل مشخصات پرونده، گزارش فروش، گردش حسابهای مرتبط و نمونه اسناد خرید و هزینه آماده کنید. با همین اطلاعات میتوان مسیر بررسی را روشنتر کرد و کمبود مدارک را زودتر شناخت.
اگر برای تعیین تکالیف مالیاتی فروشگاه اینترنتی یا ساماندهی امور مالی کسبوکار نوپای خود نیاز به همراهی دارید، با مؤسسه خدمات مالی تراز محاسبان برنا تماس بگیرید و از مشاوره اولیه رایگان بهرهمند شوید. راههای ارتباطی در بخش «ارتباط با ما»ی سایت موجود است.