کالا رسیده، پول پرداخت شده و فاکتور هم داخل پوشه خرید است؛ اما هنگام بررسی مالیات متوجه میشوید بخشی از مبلغی که به فروشنده دادهاید، از مالیات فروش شما کم نمیشود. برای یک شرکت تازهتأسیس یا کسبوکار متوسط، همین اختلاف میتواند برنامه پرداخت حقوق یا خرید بعدی را به هم بزند.
خرید بدون صورتحساب الکترونیکی دقیقاً از همین نقطه اهمیت پیدا میکند: داشتن فاکتور و رسید بانکی، همیشه برای برخورداری از تمام آثار مالیاتی خرید کافی نیست. باید بدانید چه چیزی خریدهاید، فروشنده چه وضعیتی دارد و معامله چگونه در سامانه مؤدیان ثبت شده است.
در این راهنما، تفاوت هزینه قابل قبول و اعتبار مالیاتی را روشن میکنیم و مسیر کنترل خرید را از سفارش تا بستن حسابها توضیح میدهیم؛ مسیری که حتی بدون تیم مالی داخلی هم میتوانید برای آن مسئول و برنامه مشخص کنید.
پاسخ کوتاه: آیا خرید بدون صورتحساب الکترونیکی یعنی رد شدن هزینه؟
خیر؛ نباید رد اعتبار ارزش افزوده را با رد هزینه در مالیات عملکرد یکی دانست. برای خریدهای معمول داخلی، از ابتدای دی ۱۴۰۴، فاکتور غیرالکترونیکی بهتنهایی مبنای اعتبار مالیات بر ارزش افزوده نیست ولی به معنی رد قطعی تمام هزینههای مستند هم نیست.
قاعده جدید پذیرش هزینههای دارای صورتحساب الکترونیکی از ابتدای اردیبهشت ۱۴۰۶ مطرح است؛ با این حال، مسیرهای قانونی اعلام هزینههای فاقد صورتحساب، اعتراض و رسیدگی نیز وجود دارد. بنابراین، خرید بدون صورتحساب الکترونیکی را باید با توجه به تاریخ معامله، نوع هزینه و وضعیت طرفین بررسی کرد، نه با یک حکم کلی برای همه خریدها.
سه موضوع متفاوت که نباید با هم اشتباه بگیرید
هزینه قابل قبول مالیاتی در محاسبه درآمد مشمول مالیات اثر میگذارد. مطابق مفاد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم واقعیبودن معامله، ارتباط با فعالیت، مستندات کافی و تعلق به دوره مربوط اهمیت دارند.
اعتبار مالیات بر ارزش افزوده مبلغ واجد شرایطی است که بابت خرید پرداختهاید و میتواند از مالیات فروش کسر شود. هر پرداختی با عنوان ارزش افزوده، الزاماً اعتبار قابل استفاده ایجاد نمیکند؛ نوع فعالیت و شرایط معامله هم مؤثر است.
تکلیف صدور صورتحساب به وضعیت فروشنده مربوط میشود. ممکن است فروشنده از تکلیفی معاف باشد، اما این معافیت به معنی ایجاد اعتبار برای خریدار نیست. پس هنگام خرید بدون صورتحساب الکترونیکی باید این سه پرسش را جداگانه پاسخ دهید: هزینه پذیرفتنی است؟ اعتبار داریم؟ فروشنده چه تکلیفی داشته است؟
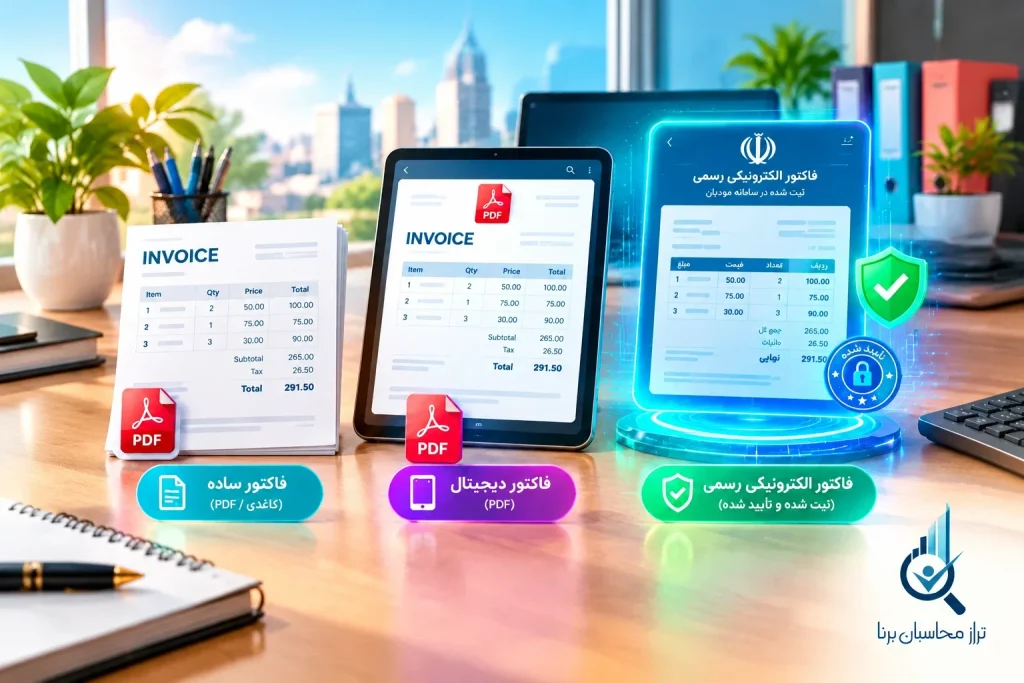
فاکتور رسمی، فایل PDF و صورتحساب ثبتشده چه تفاوتی دارند؟
یک فاکتور سربرگدار با مهر و امضا میتواند بخشی از مستندات معامله باشد؛ اما ظاهر رسمی آن، ثبت در سامانه مؤدیان را ثابت نمیکند. فایل PDF یا خروجی نرمافزار حسابداری نیز صرفاً به دلیل دیجیتالبودن، صورتحساب الکترونیکی معتبر مالیاتی نیست.
برای خرید تجاری، باید ثبت موفق صورتحساب، شماره منحصربهفرد مالیاتی و اطلاعات صحیح خریدار را بررسی کنید. در خریدهایی که قرار است برای کسبوکار اعتبار ایجاد کنند، انتخاب نوع مناسب صورتحساب و درج هویت خریدار اهمیت دارد؛ دریافت رسید مصرفکننده نهایی کافی نیست.
نبود اعتبار چگونه نقدینگی شما را تحت فشار میگذارد؟
فرض کنید مالیات و عوارض فروش یک دوره، ۳۰ میلیون تومان و مالیات و عوارض خرید قابل اعتبار، ۱۲ میلیون تومان باشد. با فرض احراز تمام شرایط و نبود تعدیلات دیگر، مبلغ پرداختی دوره ۱۸ میلیون تومان میشود.
اگر آن ۱۲ میلیون تومان شرایط اعتبار را نداشته باشد، مبلغ پرداختی میتواند به ۳۰ میلیون تومان برسد. این تفاوت، در این مثال، «جریمه» نیست؛ نتیجه استفادهنکردن از اعتبار خرید است. امکان اصلاح و زمان استفاده بعدی نیز باید جداگانه بررسی شود.
بنابراین، تخفیف فروشنده را کنار پیامد خرید بدون صورتحساب الکترونیکی بسنجید. پیشنهاد ارزانتر ممکن است پس از درنظرگرفتن اعتبار ازدسترفته، هزینه پیگیری و فشار نقدینگی، انتخاب اقتصادیتری نباشد. این مقایسه باید قبل از سفارش انجام شود، نه زمان ارسال اظهارنامه.
پیش از خرید، این پنج کنترل را انجام دهید
برای کاهش ریسک خرید بدون صورتحساب الکترونیکی، لازم نیست از ابتدا واحد مالی بزرگی داشته باشید. کافی است خریدهای مهم از یک مسیر مشخص عبور کنند و مسئول پیگیری هر معامله معلوم باشد.
هویت فروشنده را روشن کنید
نام طرف قرارداد، اطلاعات مالیاتی و مشخصات دریافتکننده وجه باید قابل تطبیق باشند. پرداخت به حساب شخص ثالث را بدون توضیح و مستندات رها نکنید.
اطلاعات خریدار را دقیق بدهید
خرید شرکت باید با مشخصات صحیح همان شرکت ثبت شود؛ نام مدیرعامل یا کارمند، جایگزین هویت شرکت نیست.
وضعیت مالیات معامله را بپرسید
مبلغ پایه، مالیات و عوارض و علت معافیت احتمالی باید روشن باشد. صرف درج یک درصد روی فاکتور، درستی آن را ثابت نمیکند.
تعهد صدور و اصلاح را مکتوب کنید
در سفارش یا قرارداد، مسئولیت ثبت صورتحساب مطابق مقررات و همکاری برای رفع مغایرت را مشخص کنید.
زمان پیگیری تعیین کنید
یک نفر باید ثبت و تطبیق صورتحساب را دنبال کند. توافق درباره زمان صدور نیز باید با مهلت قانونی سازگار باشد.
در سفارشهای تکرارشونده، این اطلاعات را در پرونده تأمینکننده نگه دارید. بررسی اولیه، شروع کار است؛ تغییر وضعیت فروشنده یا خطا در یک صورتحساب همچنان ممکن است رخ دهد.
پس از دریافت کالا یا خدمت، چه چیزهایی را تطبیق دهیم؟
کنترل خرید بدون صورتحساب الکترونیکی با دریافت کالا تمام نمیشود. سفارش، رسید تحویل، پرداخت بانکی و اطلاعات کارپوشه را کنار هم بگذارید. نام فروشنده، مشخصات خریدار، شرح کالا یا خدمت، مبلغ، مالیات و شرایط پرداخت باید با واقعیت معامله سازگار باشند.
اگر خدمت خریدهاید، فقط فاکتور را نگه ندارید؛ قرارداد، گزارش انجام کار، تأیید تحویل یا مکاتبات مرتبط نیز اهمیت دارند. برای کالا، رسید انبار، حواله تحویل و اسناد حمل میتوانند ارتباط خرید با فعالیت شما را روشن کنند.
مغایرتها را در یک فهرست ساده با چهار ستون ثبت کنید: «شرح مشکل»، «مبلغ درگیر»، «مسئول پیگیری» و «موعد اقدام». این کار باعث میشود مسئله بین مسئول خرید، مدیر و حسابدار بیرونی گم نشود.
خرید انجام شده ولی صورتحساب نداریم؛ حالا چه کنیم؟
اگر خرید بدون صورتحساب الکترونیکی قبلاً اتفاق افتاده، ابتدا پرونده معامله را کامل کنید. حذف خرید واقعی از حسابها یا ثبت اعتبار بدون احراز شرایط، راهحل نیست. هدف باید ثبت درست واقعیت و پیگیری مدارک لازم باشد.
گام اول: وضعیت را دقیق تشخیص دهید.
آیا فروشنده اصلاً صورتحساب صادر نکرده، ارسال ناموفق بوده، اطلاعات خریدار اشتباه است یا صورتحساب در کارپوشه دیگری قرار گرفته؟ هرکدام مسیر اصلاح متفاوتی دارد.
گام دوم: درخواست مشخص بفرستید.
شماره سفارش، تاریخ، مبلغ و مشخصات صحیح خریدار را برای فروشنده ارسال کنید و ثبت یا اصلاح قانونی را بخواهید. پاسخها و زمان پیگیری را نگه دارید؛ وعده تلفنی بهتنهایی قابل اتکا نیست.
گام سوم: اثر مالیاتی را جدا کنید.
مسئول مالی باید درباره ثبت حسابداری، پذیرش هزینه و اعتبار ارزش افزوده مستقل تصمیم بگیرد. تا روشنشدن وضعیت، اعتبار مورد اختلاف را قطعی فرض نکنید و نقدینگی لازم را در برنامه پرداخت لحاظ کنید.
اگر تعداد موارد زیاد شده، مؤسسه خدمات مالی تراز محاسبان برنا میتواند در مشاوره اولیه رایگان، برای بررسی وضعیت خریدها و تعیین اولویت پیگیری به شما کمک کند؛ بهویژه وقتی هنوز حسابدار یا مدیر مالی داخلی ندارید.
پنج موقعیت که حتی با وجود صورتحساب نیاز به بررسی دارند
همه مشکلات خرید، ناشی از خرید بدون صورتحساب الکترونیکی نیست. گاهی صورتحساب وجود دارد اما اطلاعات یا وضعیت آن اجازه استفاده درست از اعتبار را نمیدهد.
خرید به نام مدیر یا کارمند
پرداخت از حساب شرکت، بهتنهایی مشکل هویت خریدار را برطرف نمیکند. متناسب با نوع خطا، ممکن است اصلاح مجاز یا ابطال و صدور مجدد لازم باشد.
خرید نسیه یا اقساطی
وجود صورتحساب به معنی قابل استفاده بودن فوری تمام اعتبار نیست. وضعیت پرداخت و ثبت اطلاعات مرتبط باید مطابق مقررات بررسی شود؛ آن را با خرید نقدی یکسان نگیرید.
مشکل حد مجاز فروشنده
برخی صورتحسابها به دلیل وضعیت حد مجاز فروش، اعتبار قابل استفاده ایجاد نمیکنند. رفع این مشکل نیازمند پیگیری فروشنده و کنترل نتیجه در سامانه است.
خرید برای فعالیت معاف
حتی صورتحساب صحیح نیز لزوماً برای هر فعالیتی اعتبار قابل کسر ایجاد نمیکند. در کسبوکارهای دارای فعالیت مشمول و معاف، تخصیص خریدها اهمیت بیشتری دارد.
برگشت کالا یا تغییر معامله
اگر بخشی از کالا برگشته یا مبلغ تغییر کرده، اسناد و صورتحسابهای مرتبط باید با وضعیت نهایی معامله هماهنگ شوند. بایگانی فاکتور اولیه کافی نیست.
آیا تمام پرداختها باید مثل خرید کالا بررسی شوند؟
خیر. حقوق کارکنان، برخی پرداختهای قراردادی، واردات و خرید کالاهای مستعمل، الزاماً از یک مسیر مستندسازی عبور نمیکنند. برای مثال، اعتبار مرتبط با واردات را باید با اسناد و ضوابط گمرکی مربوط سنجید؛ نبود فاکتور فروشنده داخلی، معیار کافی برای قضاوت نیست.
درباره خرید بدون صورتحساب الکترونیکی از فروشندگان دارای معافیت یا شرایط خاص نیز باید مبنای قانونی همان وضعیت بررسی شود. «فروشنده گفته معافم» مدرک کافی نیست؛ در مقابل، نباید هر هزینهای را صرفاً به دلیل نداشتن فاکتور معمول فروش کالا کنار گذاشت.
چهار اشتباه پرهزینه در مدیریت خرید بدون صورتحساب الکترونیکی
خرید فاکتور برای معاملهای دیگر
فاکتور غیرواقعی، خرید واقعی شما را معتبر نمیکند و مسئله تازهای ایجاد میکند.
اعتماد کامل به رسید بانکی
رسید، انتقال وجه را نشان میدهد؛ برای اثبات ماهیت، ارتباط شغلی و شرایط مالیاتی معامله، مدارک بیشتری لازم است.
عقبانداختن پیگیری تا پایان فصل
هرچه فاصله بیشتر شود، دسترسی به فروشنده و اصلاح جزئیات دشوارتر خواهد شد.
کسر خودسرانه مبلغ از فروشنده
اختلاف درباره صورتحساب، مجوز خودکار برای نقض تعهد پرداخت نیست. قرارداد و مسیر قانونی مطالبه باید بررسی شود.
برای مدیریت خرید بدون صورتحساب الکترونیکی، بهتر است بهجای تصمیمهای موردی، یک دستور کار کوتاه و مشترک برای خرید، پرداخت و حسابداری داشته باشید.
برنامه ساده برای شرکتهایی که تیم مالی ندارند
هر هفته، خریدهای جدید را با کارپوشه تطبیق دهید و موارد باز را مشخص کنید. این برنامه هفتگی، پیشنهاد مدیریتی است و جای مهلتهای قانونی را نمیگیرد. خریدهای بزرگ یا نزدیک موعد اظهارنامه باید زودتر بررسی شوند.
هر ماه، گزارش کوتاهی از مبالغ دارای مغایرت، اعتبارهای نیازمند بررسی و تأمینکنندگان مسئلهدار تهیه کنید. تصمیم درباره ادامه همکاری، تغییر قرارداد یا انتخاب فروشنده جایگزین را براساس همین اطلاعات بگیرید.
اگر خرید بدون صورتحساب الکترونیکی در مجموعه شما تکرار میشود، ریشه مشکل را پیدا کنید: اطلاعات اشتباه خریدار، نبود مسئول پیگیری، خرید فوری مدیران یا بیتوجهی تأمینکننده؟ اصلاح همین نقطه میتواند حجم زیادی از کارهای آخر فصل را کم کند.
سوالات متداول
آیا خرید بدون صورتحساب الکترونیکی همیشه باعث رد هزینه میشود؟
خیر. تاریخ معامله، نوع هزینه، مستندات و مقررات مربوط تعیینکنندهاند. آثار مالیات عملکرد را باید از اعتبار ارزش افزوده جدا بررسی کرد.
آیا فاکتور مهرشده برای دریافت اعتبار کافی است؟
برای خریدهای معمول مشمول قواعد فعلی، مهر و امضا جای ثبت الکترونیکی و احراز سایر شرایط اعتبار را نمیگیرد.
آیا میتوان مشکل خرید بدون صورتحساب الکترونیکی را بعداً اصلاح کرد؟
در بعضی موارد امکان پیگیری ثبت یا اصلاح قانونی وجود دارد، اما نتیجه و دوره استفاده از اعتبار به وضعیت معامله و ضوابط مربوط وابسته است؛ آن را تضمینشده فرض نکنید.
اگر فروشنده همکاری نکند، از کجا شروع کنیم؟
مستندات معامله و پیگیریها را جمع کنید، اثر مالیاتی را مشخص کنید و سپس مسیر قراردادی و مالیاتی مناسب را انتخاب کنید. یک پاسخ ثابت برای همه پروندهها وجود ندارد.
قبل از خرید بعدی، پرونده خریدهای فعلی را بررسی کنید
خرید بدون صورتحساب الکترونیکی فقط موضوع حسابدار نیست؛ به انتخاب تأمینکننده، قرارداد، پرداخت و نقدینگی کسبوکار مربوط میشود. از همین هفته، مسئول کنترل فاکتورها را مشخص کنید و خریدهای دارای نقص را براساس مبلغ و فوریت در اولویت بگذارید.
برای بررسی خرید بدون صورتحساب الکترونیکی در کسبوکار خود، میتوانید از مشاوره اولیه رایگان مؤسسه خدمات مالی تراز محاسبان برنا استفاده کنید. برای ارتباط سریع با 09128120478 تماس بگیرید یا از راههای درجشده در بخش «ارتباط با ما» سایت اقدام کنید.